Muita gente chega à Austrália com uma sensação de que está preparada. Pesquisou voos, escolheu a cidade, tem uma conta bancária, conhece alguém que já está lá. E ainda assim, nos primeiros três meses, descobre que havia pontos que não tinha considerado — e que custaram tempo, dinheiro ou energia desnecessária.
O diagnóstico do ArrivoAU não resolve esse problema. Nenhuma ferramenta resolve. Mas ele faz algo útil: através de algumas perguntas simples, tenta identificar os pontos que mais costumam pegar as pessoas de surpresa — sobre finanças, sobre o dia a dia, sobre o que fazer se algo não sair como planejado. O resultado não é uma previsão do que vai acontecer. É um conjunto de alertas e referências que pode ajudar você a chegar com mais clareza sobre onde está bem preparado e onde ainda há espaço para ajustar.
Por que um diagnóstico faz sentido antes de ir
Quando estamos animados com uma decisão grande — e se mudar de país é uma das maiores decisões que existem — é muito fácil analisar a situação com os olhos do que queremos que seja verdade, e não do que é verdade.
Não é desonestidade. É humano. A pessoa que quer muito ir tende a estimar que o emprego vai aparecer rápido, que os custos serão menores do que são, que vai se adaptar mais fácil do que vai. E às vezes está certa. Mas quando está errada, o preço é alto — e geralmente vem nos piores momentos.
O diagnóstico existe para colocar alguns números na mesa. Não para substituir a vontade ou o julgamento de ninguém — mas para separar, ao menos em parte, o que você deseja que aconteça do que os dados sugerem que provavelmente vai acontecer. Com essa separação, fica mais fácil identificar onde o planejamento está sólido e onde ele depende de tudo dar certo ao mesmo tempo.
As três dimensões avaliadas
O diagnóstico organiza as perguntas em três áreas. Nenhuma delas é técnica — são perguntas que qualquer pessoa que está planejando essa mudança deveria se fazer. O valor de pensar sobre cada uma delas não é só responder bem ao diagnóstico: é o exercício em si. Quem pensa sobre o que pode dar errado em cada frente chega mais preparado para lidar quando algo der errado.
Preparação
Esta área mede o quanto você se informou sobre o que vai encontrar. Não é uma prova — é uma forma de identificar se há lacunas que vão custar tempo e dinheiro nos primeiros meses.
As perguntas aqui não exigem que você conheça detalhes específicos de cada cidade ou cada regulamento. Elas perguntam de forma mais geral: você pesquisou? Você tem uma ideia do que esperar? Você entende o básico do seu visto e do que ele permite?
Quem chega sem essa base tende a tomar decisões caras por falta de informação — aceita o primeiro aluguel disponível sem comparar, não sabe quais direitos tem no trabalho, se surpreende com gastos que eram previsíveis. Pensar antecipadamente sobre o que você ainda não sabe — e sobre o que faria se precisasse descobrir rápido — já ajuda a reduzir esse risco.
Financeiro
Esta é a área que mais determina como os primeiros meses vão ser. Não porque dinheiro seja tudo, mas porque sem a margem financeira adequada, qualquer imprevisto se torna uma crise.
As perguntas aqui cobrem quanto capital você tem disponível, se esse dinheiro está acessível de verdade, qual é a sua situação de moradia na chegada e qual é o seu nível de inglês para o mercado de trabalho.
O inglês entra aqui porque afeta diretamente a qualidade das oportunidades que vão aparecer para você. Isso não significa que quem chega com inglês básico não vai conseguir trabalho — muito provavelmente vai. Mas pode acabar dependendo de ofertas menos favoráveis, em condições piores, com menos controle sobre a situação. E isso afeta não só a renda, mas a experiência inteira dos primeiros meses.
Pensar sobre alternativas nesta frente é especialmente importante: o que você faria se o emprego demorar o dobro do que espera? Se o capital disponível não for suficiente para cobrir os primeiros meses com margem, essa é uma pergunta que precisa ter resposta antes de embarcar.
Rede de segurança
Esta área mede o quanto você tem de espaço para lidar com o que não estava nos planos. Não o cenário ideal — o cenário alternativo.
As perguntas aqui cobrem se você tem um plano B caso o trabalho demore mais do que o esperado, se tem pessoas com quem pode contar em caso de emergência, e se tem clareza sobre o que faria se precisasse mudar de plano.
Pessoas que chegam com um único plano e dependem de um único resultado — um emprego específico, uma indicação, um contrato que ainda não está assinado — estão em uma posição mais frágil do que parece, mesmo que tenham capital e preparação adequados. Pensar sobre o que você faria se o plano A não funcionar não é pessimismo — é o que separa quem consegue se recuperar de quem fica travado quando algo muda.
Como o cálculo funciona
O diagnóstico usa as suas respostas para estimar três coisas: quanto vai custar o dia a dia na cidade e para o tamanho de família que você indicou, quanto tempo leva até você ter uma renda estável, e por quanto tempo o seu capital aguenta a diferença entre os dois.
É um modelo simples — e é importante ser honesto sobre isso. Ele usa médias e referências de mercado, não a sua situação exata. Na prática, há pessoas que chegam e têm trabalho no primeiro dia. Há quem leve semanas para encontrar algo e ainda assim receba bem desde o início. E há quem leve meses para ter uma renda realmente regular — passando por bicos aqui e ali, trabalhos curtos, períodos sem nada. Isso depende de muitos fatores que nenhum modelo consegue medir: a disposição da pessoa, a sorte de estar no lugar certo na hora certa, conexões que aparecem de surpresa, setores que estão contratando naquele momento.
O que o modelo faz é usar o inglês declarado, a flexibilidade para aceitar diferentes tipos de trabalho e o perfil de resiliência como ponto de partida para estimar um cenário provável — não certo, não garantido, mas plausível para a maioria das pessoas com aquele perfil.
O que é o runway
Um dos números centrais do resultado é o runway — expresso em meses. Ele responde à pergunta mais prática do diagnóstico: dado o custo estimado na sua cidade e a renda que o modelo projeta para o seu perfil, por quanto tempo o seu capital inicial aguenta a diferença?
O runway já considera a renda esperada — não é uma simulação de quanto tempo o capital dura sem trabalhar nenhum dia. Se o modelo estima que você vai gerar renda de A$600 por semana e o custo semanal é de A$700, o runway calcula quanto tempo o capital inicial cobre essa diferença de A$100 por semana. Se a renda projetada for maior do que o custo, o runway aparece como sustentável — sem número limite.
Quanto menor o runway, mais urgente é encontrar qualquer fonte de renda. Um runway de 5 meses com um perfil que demora 3 meses para estabilizar tem margem — pequena, mas tem. Um runway de 2 meses no mesmo cenário não tem.
O que os números mostram
As cidades não têm o mesmo custo — e a diferença é grande
O custo de vida entre as cidades australianas varia de forma significativa, principalmente pelo aluguel. Sydney e Canberra estão entre as mais caras — o aluguel para um adulto morando sozinho pode passar de A$2.000 por mês. Cidades como Adelaide e Brisbane ficam consideravelmente mais baratas, com aluguéis em torno de A$1.600 a A$1.700 para o mesmo perfil.
Para dar uma ideia prática: a diferença entre morar em Sydney e morar em Adelaide pode ser de A$700 a A$800 por mês para um adulto solo. Em seis meses, isso representa mais de A$4.000 a menos que você precisaria ter disponível para manter o mesmo tempo de margem financeira. Para uma família com filhos, a diferença é ainda maior.
Isso não significa que você deve necessariamente escolher a cidade mais barata. Significa que a escolha da cidade tem um impacto direto e concreto no quanto de capital você precisa ter disponível antes de chegar.
O inglês afeta mais do que o salário — afeta as condições em que você vai trabalhar
Chegar com inglês fluente abre mais portas, com melhores condições e em menos tempo. Chegar com inglês intermediário ou básico não significa ficar sem trabalho — mas pode significar aceitar o que aparecer primeiro, em vez de escolher. E aceitar o que aparecer primeiro, quando você está no limite do capital, costuma resultar em situações menos favoráveis: ambientes ruins, horários difíceis, pouca estabilidade, e às vezes empregadores que se aproveitam de quem não conhece bem os próprios direitos.
Inglês básico combinado com pouco capital é justamente essa combinação mais delicada: a necessidade de gerar renda rápido pode obrigar você a aceitar condições que tornam a experiência muito mais difícil do que precisava ser.
O diagnóstico também considera a sua flexibilidade para aceitar qualquer tipo de trabalho — não só na sua área — e o quanto você se vê capaz de lidar com essa fase de adaptação. Uma pessoa com inglês intermediário que aceita qualquer trabalho e tem alta disposição pode ter um resultado muito melhor do que alguém com inglês fluente mas que só aceita trabalhos específicos.
A composição familiar muda tudo
Um adulto morando sozinho tem um custo mensal muito diferente de um casal com filhos. Além do aluguel maior, há alimentação para mais pessoas, escola para as crianças, transporte adicional. Uma família com dois adultos e dois filhos pode ter um custo mensal estimado de A$1.000 a A$1.500 a mais por mês do que um casal sem filhos na mesma cidade.
Isso significa que o capital que seria suficiente para uma pessoa sozinha pode não ser suficiente para uma família — e o diagnóstico usa seis configurações familiares diferentes para refletir essa realidade, desde adulto solo até família grande.
O que o resultado mostra
O diagnóstico não devolve apenas um número. O resultado é composto por algumas partes que, juntas, dão uma visão mais completa do cenário:
Safety Score — um número de 0 a 100, com cor correspondente, que resume o quanto o seu cenário atual está equilibrado entre as três áreas avaliadas.
Runway — quantos meses o seu capital inicial aguenta dado o custo estimado e a renda projetada. Já considera o tempo esperado para ter trabalho — não é simulação de zero renda.
Probabilidade de risco por horizonte — três percentuais (6, 12 e 24 meses) que estimam a chance de o capital se esgotar em cada período, dado o perfil declarado. Um número alto sinaliza que o cenário tem pouca margem naquele intervalo e que qualquer atraso na geração de renda aumenta o risco real.
Barras por dimensão — um score individual para cada uma das três áreas (preparação, financeiro e rede de segurança), para que você veja onde está mais forte e onde há mais espaço para ajuste.
Texto de diagnóstico — uma leitura do seu perfil que inclui um resumo da situação, o ponto mais forte do seu cenário, o ponto que merece mais atenção, e ações concretas sugeridas com base no resultado. Esse texto muda conforme o seu perfil — não é genérico.
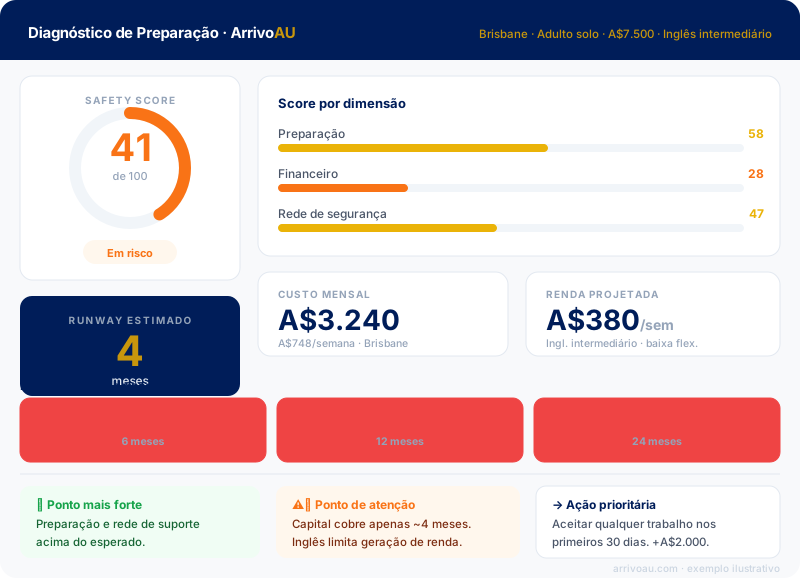
Os cinco resultados possíveis
O diagnóstico transforma as respostas em um número entre 0 e 100 e classifica o resultado em uma das cinco cores. Cada cor indica se as três áreas estão adequadas para o cenário que você descreveu, e tenta sinalizar quais delas merecem mais atenção.
Verde — As três áreas estão bem alinhadas para o seu cenário. O capital, o tempo estimado até a renda e a rede de suporte se sustentam mutuamente.
Azul — O quadro geral está bom, mas alguma das áreas tem espaço para ajuste. Um passo a mais em um ponto específico fortalece bastante a chegada.
Amarelo — Pelo menos uma das áreas tem uma lacuna relevante. O cenário ainda funciona, mas com pouca margem para imprevistos. Vale identificar qual área está mais fraca antes de embarcar.
Laranja — Mais de uma área apresenta preocupação, ou uma delas tem um gap que coloca o cenário geral em risco. Chegar nessa condição deixa pouco espaço para erro.
Vermelho — A combinação atual das três áreas cria um cenário de alto risco para os primeiros meses. Algo concreto precisa mudar — mais capital, mais preparação, ou um plano alternativo real — antes de partir.
O que fazer com o resultado
O diagnóstico gera um número e uma classificação — mas o valor real está nas perguntas que ele levanta. Use este checklist para interpretar o seu resultado:
1. Quantos meses o meu capital líquido sustenta o meu custo estimado sem nenhuma renda? Some o aluguel esperado, alimentação, transporte e despesas fixas para a cidade e composição familiar que você planejou. Divida o capital disponível em conta corrente por esse valor. Se a resposta for menos de 3 meses, qualquer imprevisto coloca você em zona de risco.
2. O tempo estimado até ter trabalho consistente é maior do que o meu capital aguenta? Se for, aceitar algo temporário para gerar renda nesse intervalo não é opcional — é parte do plano. Quem chega esperando esperar pelo trabalho ideal sem considerar essa etapa pode ver o capital acabar antes. Ajustar a expectativa (aceitar trabalho fora da área enquanto busca o que quer) ou aumentar o capital disponível são as duas formas práticas de resolver esse desequilíbrio.
3. Tenho um plano B de verdade? Plano B é diferente de esperança. É uma resposta concreta para uma pergunta concreta: se o plano A não funcionar, o que você faz? Saber qual trabalho você aceitaria fora da sua área, ter o contato de pelo menos duas pessoas na cidade que poderiam ajudar com indicações, e saber quais gastos você cortaria nos primeiros 30 dias se precisasse — isso é um plano B. O resto é torcida.
4. Meu capital de giro e minha reserva de emergência são dois valores separados? Eles têm funções diferentes. Capital de giro é o que você usa no dia a dia antes de ter renda — aluguel, comida, transporte. Reserva de emergência é para imprevistos reais: uma doença, uma multa de contrato, uma passagem de volta. Misturar os dois em um único número cria uma sensação de segurança que não existe.
5. Se o diagnóstico deu laranja ou vermelho, qual área específica está puxando o resultado para baixo? O resultado mostra um score individual para cada uma das três áreas. Focar o ajuste na área mais fraca é mais eficiente do que tentar melhorar tudo ao mesmo tempo.
O que o diagnóstico não faz
Ele não prevê o futuro. Ele usa dados de referência que refletem condições típicas do mercado australiano, mas o mercado muda, as circunstâncias pessoais variam, e imprevistos acontecem. Um resultado verde não garante que a experiência vai ser fácil. Um resultado vermelho não significa que você não vai conseguir — significa que o risco é alto dado o perfil atual.
Ele não avalia motivação, caráter ou capacidade de se adaptar. Essas coisas importam imensamente na vida real — mas não entram em um cálculo financeiro.
Ele não substitui planejamento detalhado. O diagnóstico é um ponto de partida, não um plano. Use o resultado como um mapa das áreas que merecem mais atenção — não como um veredito.
Por que o diagnóstico é útil mesmo sendo simples
A maioria das pessoas que se muda para outro país faz esse cálculo de cabeça, com números aproximados e suposições otimistas. O problema não é o otimismo — é a falta de estrutura para identificar onde o otimismo está bem fundamentado e onde ele está tapando um ponto que merece atenção.
O diagnóstico força a concretude: uma cidade, um tamanho de família, um nível de inglês, um capital disponível. Quando você responde com um valor real em vez de "mais ou menos", o diagnóstico consegue dizer algo mais útil do que "depende".
Esse processo — transformar respostas vagas em referências concretas — é o principal valor do diagnóstico. Não porque os números sejam perfeitos, mas porque tornam o problema visível.
Conclusão
A diferença entre quem chega preparado e quem chega no limite raramente é de esforço ou determinação. É, na maioria das vezes, de planejamento antecipado — e de honestidade sobre os pontos que ainda precisam de atenção.
O diagnóstico do ArrivoAU não existe para te dissuadir de ir. Existe para que, quando você for, você saiba exatamente em que terreno está pisando — onde os números fecham, onde há margem e onde há risco real.
Se o seu resultado está em verde ou azul: confirme os detalhes logísticos, mantenha o capital acessível e chegue com o primeiro emprego como prioridade.
Se está em amarelo: identifique o gap principal e resolva antes de embarcar. Geralmente, um ajuste em uma área é o suficiente para mudar o resultado.
Se está em laranja ou vermelho: use o resultado como um diagnóstico honesto, não como uma decepção. Você ainda tem tempo — e preparação é exatamente a vantagem que separa uma chegada sólida de uma chegada em crise.
Comentários
Tem algo a acrescentar ou uma dúvida? Deixe seu comentário abaixo — sua experiência pode ajudar outros imigrantes na Austrália.
Comentários são públicos. Você pode excluir o seu pelo mesmo navegador e dispositivo usado ao postar.
Carregando comentários…