Mucha gente llega a Australia con la sensación de estar preparada. Investigó los vuelos, eligió la ciudad, tiene una cuenta bancaria, conoce a alguien que ya está allá. Y aun así, en los primeros tres meses, descubre que había puntos que no había considerado — y que costaron tiempo, dinero o energía innecesaria.
El diagnóstico de ArrivoAU no resuelve ese problema. Ninguna herramienta lo hace. Pero sí hace algo útil: a través de algunas preguntas simples, intenta identificar los puntos que más frecuentemente toman a la gente por sorpresa — sobre finanzas, sobre el día a día, sobre qué hacer si algo no sale como se planeó. El resultado no es una predicción de lo que va a pasar. Es un conjunto de alertas y referencias que puede ayudarte a llegar con más claridad sobre dónde estás bien preparado y dónde todavía hay espacio para ajustar.
Por qué un diagnóstico tiene sentido antes de irte
Cuando estamos entusiasmados con una decisión grande — y mudarse de país es una de las más grandes — es muy fácil analizar la situación con los ojos de lo que queremos que sea verdad, y no de lo que realmente es.
No es deshonestidad. Es humano. La persona que quiere mucho irse tiende a asumir que el empleo aparecerá rápido, que los costos serán menores de lo que son, que la adaptación será más fácil de lo que será. Y a veces tiene razón. Pero cuando se equivoca, el precio es alto — y generalmente llega en los peores momentos.
El diagnóstico existe para poner algunos números sobre la mesa. No para reemplazar la voluntad ni el juicio de nadie — sino para separar, al menos en parte, lo que deseas que ocurra de lo que los datos sugieren que probablemente ocurrirá. Con esa separación, es más fácil identificar dónde la planificación es sólida y dónde depende de que todo salga bien al mismo tiempo.
Las tres dimensiones evaluadas
El diagnóstico organiza las preguntas en tres áreas. Ninguna de ellas es técnica — son preguntas que cualquier persona que planifica este cambio debería hacerse. El valor de pensar en cada una de ellas no es solo responder bien el diagnóstico: es el ejercicio en sí. Quien piensa en lo que puede salir mal en cada frente llega más preparado para manejarlo cuando algo sale mal.
Preparación
Esta área mide cuánto te informaste sobre lo que vas a encontrar. No es una prueba — es una forma de identificar si hay lagunas que te van a costar tiempo y dinero en los primeros meses.
Las preguntas aquí no exigen que conozcas los detalles específicos de cada ciudad o cada regulación. Preguntan de forma más general: ¿investigaste? ¿Tienes una idea de qué esperar? ¿Entiendes lo básico de tu visa y lo que permite?
Quien llega sin esta base tiende a tomar decisiones costosas por falta de información — acepta el primer alquiler disponible sin comparar, no sabe qué derechos tiene en el trabajo, se sorprende con gastos que eran previsibles. Pensar anticipadamente en lo que todavía no sabes — y en qué harías si necesitaras descubrirlo rápido — ya ayuda a reducir ese riesgo.
Financiero
Esta es el área que más determina cómo serán los primeros meses. No porque el dinero lo sea todo, sino porque sin el margen financiero adecuado, cualquier imprevisto se convierte en una crisis.
Las preguntas aquí cubren cuánto capital tienes disponible, si ese dinero es realmente accesible, cuál es tu situación de vivienda al llegar y cuál es tu nivel de inglés para el mercado laboral.
El inglés entra aquí porque afecta directamente la calidad de las oportunidades que van a aparecer para ti. Esto no significa que quien llega con inglés básico no conseguirá trabajo — muy probablemente sí. Pero puede terminar dependiendo de ofertas menos favorables, en peores condiciones, con menos control sobre la situación. Y eso afecta no solo los ingresos, sino la experiencia completa de los primeros meses.
Pensar en alternativas en este frente es especialmente importante: ¿qué harías si el empleo tarda el doble de lo que esperas? Si el capital disponible no es suficiente para cubrir los primeros meses con margen, esa es una pregunta que necesita respuesta antes de embarcar.
Red de seguridad
Esta área mide cuánto espacio tienes para lidiar con lo que no estaba en los planes. No el escenario ideal — el escenario alternativo.
Las preguntas aquí cubren si tienes un plan B en caso de que el trabajo tarde más de lo esperado, si tienes personas con quienes puedes contar en caso de emergencia, y si tienes claridad sobre qué harías si necesitaras cambiar de plan.
Las personas que llegan con un único plan y dependen de un único resultado — un trabajo específico, una recomendación, un contrato que todavía no está firmado — están en una posición más frágil de lo que parece, incluso si tienen capital y preparación adecuados. Pensar en qué harías si el plan A no funciona no es pesimismo — es lo que separa a quien puede recuperarse de quien se queda bloqueado cuando algo cambia.
Cómo funciona el cálculo
El diagnóstico usa tus respuestas para estimar tres cosas: cuánto costará el día a día en la ciudad que indicaste y para el tamaño de familia que describiste; cuánto tiempo tarda hasta que tengas un ingreso estable; y por cuánto tiempo tu capital aguanta la diferencia entre los dos.
Es un modelo simple — y es importante ser honesto sobre eso. Usa promedios y referencias de mercado, no tu situación exacta. En la práctica, hay personas que llegan y tienen trabajo el primer día. Hay quienes tardan semanas en encontrar algo y aun así cobran bien desde el principio. Y hay quienes tardan meses en tener un ingreso realmente regular — haciendo trabajos ocasionales, contratos cortos, períodos sin nada. Esto depende de muchos factores que ningún modelo puede medir: la determinación de la persona, la suerte de estar en el lugar correcto en el momento oportuno, conexiones que aparecen de forma inesperada, sectores que están contratando en ese momento.
Lo que el modelo hace es usar el inglés declarado, la flexibilidad para aceptar diferentes tipos de trabajo y el perfil de resiliencia como punto de partida para estimar un escenario probable — no seguro, no garantizado, pero plausible para la mayoría de las personas con ese perfil.
Qué es el runway
Uno de los números centrales del resultado es el runway — expresado en meses. Responde a la pregunta más práctica del diagnóstico: dado el costo estimado en tu ciudad y los ingresos que el modelo proyecta para tu perfil, ¿por cuánto tiempo tu capital inicial aguanta la diferencia?
El runway ya considera los ingresos esperados — no es una simulación de cuánto dura el capital si no trabajas ningún día. Si el modelo estima que vas a generar A$600 por semana y el costo semanal es de A$700, el runway calcula cuánto tiempo el capital inicial cubre esa diferencia de A$100 por semana. Si los ingresos proyectados son mayores que el costo, el runway aparece como sostenible — sin límite de tiempo.
Cuanto menor sea el runway, más urgente es encontrar cualquier fuente de ingresos. Un runway de 5 meses con un perfil que tarda 3 meses en estabilizarse tiene margen — pequeño, pero lo tiene. Un runway de 2 meses en el mismo escenario no lo tiene.
Lo que muestran los números
Las ciudades no tienen el mismo costo — y la diferencia es grande
El costo de vida entre las ciudades australianas varía de forma significativa, principalmente por el alquiler. Sydney y Canberra están entre las más caras — el alquiler para un adulto solo puede superar los A$2.000 por mes. Ciudades como Adelaide y Brisbane son considerablemente más baratas, con alquileres de alrededor de A$1.600 a A$1.700 para el mismo perfil.
Para dar una idea práctica: la diferencia entre vivir en Sydney y vivir en Adelaide puede ser de A$700 a A$800 por mes para un adulto solo. En seis meses, eso representa más de A$4.000 menos que necesitarías tener disponibles para mantener el mismo margen financiero. Para una familia con hijos, la diferencia es aún mayor.
Esto no significa que debas necesariamente elegir la ciudad más barata. Significa que la elección de la ciudad tiene un impacto directo y concreto en cuánto capital necesitas tener disponible antes de llegar.
El inglés afecta más que el salario — afecta las condiciones en las que vas a trabajar
Llegar con inglés fluido abre más puertas, con mejores condiciones y en menos tiempo. Llegar con inglés intermedio o básico no significa quedarse sin trabajo — pero puede significar aceptar lo que aparezca primero, en lugar de elegir. Y aceptar lo que aparece primero, cuando estás al límite del capital, generalmente resulta en situaciones menos favorables: ambientes difíciles, horarios duros, poca estabilidad, y a veces empleadores que aprovechan a quienes no conocen bien sus propios derechos.
Inglés básico combinado con poco capital es justamente esa combinación más delicada: la necesidad de generar ingresos rápido puede obligarte a aceptar condiciones que hacen la experiencia mucho más difícil de lo que debería ser.
El diagnóstico también considera tu flexibilidad para aceptar cualquier tipo de trabajo — no solo en tu área — y cuánto te ves capaz de manejar esta fase de adaptación. Una persona con inglés intermedio que acepta cualquier trabajo y tiene alta disposición puede tener un resultado mucho mejor que alguien con inglés fluido pero que solo acepta trabajos específicos.
La composición familiar lo cambia todo
Un adulto solo tiene un costo mensual muy diferente al de una pareja con hijos. Además del alquiler más alto, hay alimentación para más personas, escuela para los niños, transporte adicional. Una familia con dos adultos y dos hijos puede tener un costo mensual estimado de A$1.000 a A$1.500 más por mes que una pareja sin hijos en la misma ciudad.
Esto significa que el capital que sería suficiente para una persona sola puede no serlo para una familia — y el diagnóstico usa seis configuraciones familiares diferentes para reflejar esta realidad, desde adulto solo hasta familia grande.
Lo que muestra el resultado
El diagnóstico no devuelve solo un número. El resultado está compuesto por varias partes que, juntas, dan una visión más completa del escenario:
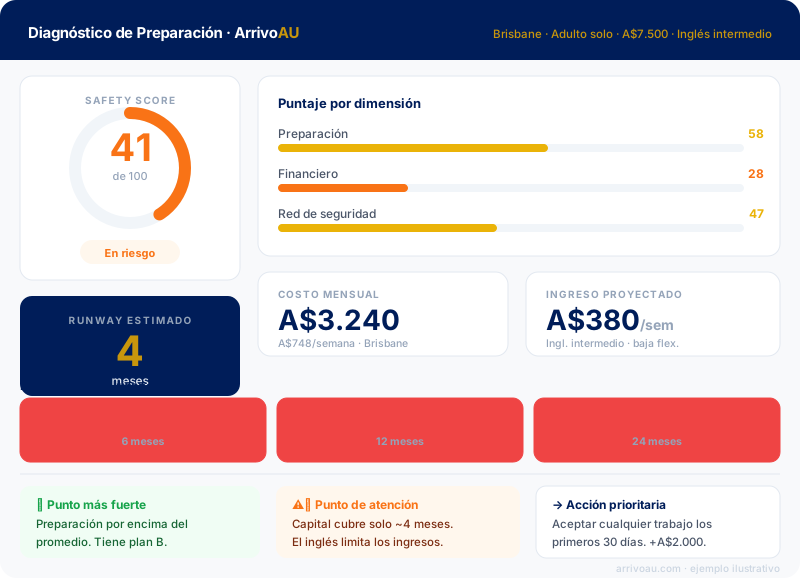
Safety Score — un número de 0 a 100, con el color correspondiente, que resume qué tan equilibrado está tu escenario actual entre las tres áreas evaluadas.
Runway — cuántos meses tu capital inicial aguanta el costo estimado dado los ingresos proyectados. Ya considera el tiempo esperado para conseguir trabajo — no es una simulación de cero ingresos.
Probabilidad de riesgo por horizonte — tres porcentajes (6, 12 y 24 meses) que estiman la probabilidad de que el capital se agote en cada período, dado el perfil declarado. Un número alto señala que el escenario tiene poco margen en ese intervalo y que cualquier retraso en generar ingresos aumenta el riesgo real.
Barras por dimensión — un puntaje individual para cada una de las tres áreas (preparación, financiero y red de seguridad), para que puedas ver dónde estás más fuerte y dónde hay más espacio para ajustar.
Texto de diagnóstico — una lectura de tu perfil que incluye un resumen de la situación, el punto más fuerte de tu escenario, el punto que merece más atención, y acciones concretas sugeridas según tu resultado. Este texto cambia con tu perfil — no es genérico.
Los cinco resultados posibles
El diagnóstico convierte las respuestas en un número entre 0 y 100 y clasifica el resultado en uno de cinco colores. Cada color indica si las tres áreas son adecuadas para el escenario que describiste, e intenta señalar cuáles merecen más atención.
Verde — Las tres áreas están bien alineadas para tu escenario. El capital, el tiempo estimado hasta los ingresos y la red de apoyo se sostienen mutuamente.
Azul — El panorama general es bueno, pero alguna de las áreas tiene espacio para ajuste. Un paso más en un punto específico fortalece bastante la llegada.
Amarillo — Al menos una de las áreas tiene una brecha relevante. El escenario todavía funciona, pero con poco margen para imprevistos. Vale la pena identificar qué área está más débil antes de irte.
Naranja — Más de una área presenta preocupación, o una de ellas tiene una brecha que pone en riesgo el escenario general. Llegar en esta condición deja poco espacio para errores.
Rojo — La combinación actual de las tres áreas crea un escenario de alto riesgo para los primeros meses. Algo concreto necesita cambiar — más capital, más preparación, o un plan alternativo real — antes de irte.
Qué hacer con el resultado
El diagnóstico genera un número y una clasificación — pero el valor real está en las preguntas que plantea. Usa esta lista para interpretar tu resultado:
1. ¿Cuántos meses aguanta mi capital líquido el costo estimado sin ningún ingreso? Suma el alquiler esperado, alimentación, transporte y gastos fijos para la ciudad y composición familiar que planeaste. Divide el capital disponible en cuenta corriente por ese valor. Si la respuesta es menos de 3 meses, cualquier imprevisto te pone en zona de riesgo.
2. ¿El tiempo estimado hasta tener trabajo consistente es mayor de lo que mi capital aguanta? Si es así, aceptar algo temporal para generar ingresos en ese intervalo no es opcional — es parte del plan. Quien llega esperando esperar el trabajo ideal sin considerar esa etapa puede ver el capital agotarse antes. Ajustar las expectativas (aceptar trabajo fuera del área mientras buscas lo que quieres) o aumentar el capital disponible son las dos formas prácticas de resolver ese desequilibrio.
3. ¿Tengo un plan B de verdad? El plan B es diferente de la esperanza. Es una respuesta concreta a una pregunta concreta: si el plan A no funciona, ¿qué haces? Saber qué trabajo aceptarías fuera de tu área, tener el contacto de al menos dos personas en la ciudad que podrían ayudar con recomendaciones, y saber qué gastos recortarías en los primeros 30 días si fuera necesario — eso es un plan B. El resto es ilusión.
4. ¿Mi capital de trabajo y mi reserva de emergencia son dos valores separados? Tienen funciones diferentes. El capital de trabajo es lo que usas en el día a día antes de tener ingresos — alquiler, comida, transporte. La reserva de emergencia es para imprevistos reales: una enfermedad, una multa de contrato, un pasaje de vuelta. Mezclar los dos en un único número crea una falsa sensación de seguridad.
5. Si el diagnóstico dio naranja o rojo, ¿qué área específica está jalando el resultado hacia abajo? El resultado muestra un puntaje individual para cada una de las tres áreas. Enfocar el ajuste en el área más débil es más eficiente que intentar mejorar todo al mismo tiempo.
Lo que el diagnóstico no hace
No predice el futuro. Usa datos de referencia que reflejan condiciones típicas del mercado australiano, pero el mercado cambia, las circunstancias personales varían, y los imprevistos ocurren. Un resultado verde no garantiza que la experiencia será fácil. Un resultado rojo no significa que no lo vas a lograr — significa que el riesgo es alto dado el perfil actual.
No evalúa motivación, carácter ni capacidad de adaptarse. Esas cosas importan enormemente en la vida real — pero no entran en un cálculo financiero.
No reemplaza una planificación detallada. El diagnóstico es un punto de partida, no un plan. Usa el resultado como un mapa de las áreas que merecen más atención — no como un veredicto.
Por qué el diagnóstico es útil aunque sea simple
La mayoría de las personas que se mudan a otro país hacen este cálculo mentalmente, con números aproximados y suposiciones optimistas. El problema no es el optimismo — es la falta de estructura para identificar dónde ese optimismo está bien fundamentado y dónde está tapando un punto que merece atención.
El diagnóstico obliga a la concreción: una ciudad, un tamaño de familia, un nivel de inglés, un capital disponible. Cuando respondes con un valor real en lugar de "más o menos", el diagnóstico puede decir algo más útil que "depende".
Ese proceso — convertir respuestas vagas en referencias concretas — es el principal valor del diagnóstico. No porque los números sean perfectos, sino porque hacen visible el problema.
Conclusión
La diferencia entre quien llega preparado y quien llega al límite rara vez es de esfuerzo o determinación. Es, en la mayoría de los casos, de planificación anticipada — y de honestidad sobre los puntos que todavía necesitan atención.
El diagnóstico de ArrivoAU no existe para disuadirte de irte. Existe para que, cuando lo hagas, sepas exactamente en qué terreno estás pisando — dónde los números cierran, dónde hay margen y dónde hay riesgo real.
Si tu resultado está en verde o azul: confirma los detalles logísticos, mantén el capital accesible y llega con encontrar el primer empleo como prioridad.
Si está en amarillo: identifica la brecha principal y resuélvela antes de irte. Generalmente, un ajuste en una área es suficiente para cambiar el resultado.
Si está en naranja o rojo: usa el resultado como un diagnóstico honesto, no como una decepción. Todavía tienes tiempo — y la preparación es exactamente la ventaja que separa una llegada sólida de una llegada en crisis.
Comentarios
¿Tienes algo que agregar o una pregunta? Deja tu comentario — tu experiencia puede ayudar a otros inmigrantes en Australia.
Los comentarios son públicos. Puedes eliminar el tuyo desde el mismo navegador y dispositivo que usaste para publicar.
Cargando comentarios…